Gjallërohet huadhënia për bujqësinë, por pesha në kreditim ngelet shumë e ulët
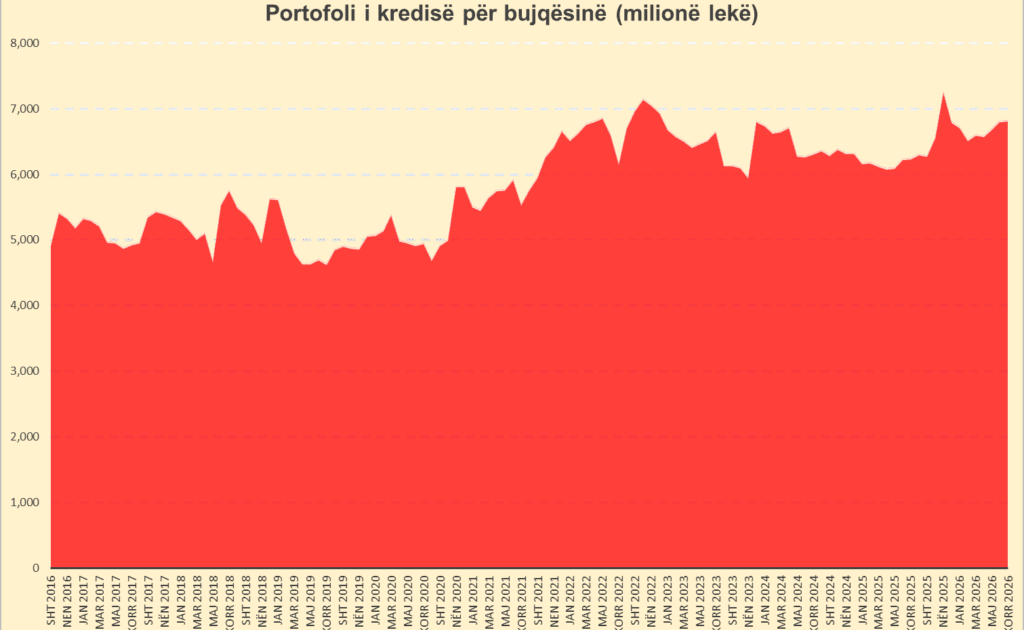
Kredia për bujqësinë po shfaq një ecuri më të mirë këtë vit. Statistikat e Bankës së Shqipërisë tregojnë se për shtatë muajt e parë të vitit 2026 sektori bankar dha gjithsej 1.38 miliardë lekë kredi për bujqësinë.
Krahasuar me të njëjtën periudhë të vitit të kaluar, kredia e re për bujqësinë është rritur me 23%.
Megjithatë, pesha e kredisë për bujqësinë kundrejt vlerës totale të financimit të bizneseve ngelet e papërfillshme. Kredia e re për bujqësinë zinte rreth 0.8% të shumës së përgjithshme të kredisë për biznes të disbursuar nga sektori bankar, nga 0.7% që përbënte një vit më parë.
Vlera totale (teprica) e portofolit të kredisë për sektorin bujqësor në fund të muajit korrik të këtij viti kishte vlerën e 6.83 miliardë lekëve, në rritje me 9.3% krahasuar me të njëjtën periudhë të një viti më parë.
Që prej vitit të kaluar, Banka e Shqipërisë po zbaton viti një program të mbështetjes për bizneset e vogla dhe të mesme (SME).
Banka e Shqipërisë është angazhuar t’u ofrojë bankave tregtare likuiditetet me një normë vjetore interesi prej 0.5%. Me këto fonde, sektori bankar mund të japë kredi për SME-të me një normë interesi vjetore jo më të madhe se 3.5% në vit.
Megjithatë, norma e interesit duhet të jetë më e ulët, nëse programi kombinohet me skemën e garancisë sovrane të ofruar nga qeveria shqiptare. Në rastin kur garancia mbulon 15% – 35% të rrezikut të kredisë, interesi nuk mund të jetë më i lartë se 3%.
Në rast se garancia sovrane mbulon 35% – 55% të rrezikut të kredisë, interesi maksimal do të jetë 2.5%. Në rast se garancia sovrane mbulon 55% – 75% të rrezikut të kreditit, norma tavan e interesit do të jetë 2%.
Për të plotësuar më tej programin e financimit me kosto të ulët, të hartuar nga Banka e Shqipërisë, ofron një skemë të garancisë sovrane, me një fond prej 3 miliardë lekësh, si instrument me qëllim lehtësimin e aksesit në financë për fermerët dhe Ndërmarrjet e Vogla dhe të Mesme. Garancia do të mbulojë deri në 70% të principalit të kredisë, shuma e së cilës nuk do të kalojë 25 milionë lekë për secilin prej subjekteve aplikuese.
Megjithatë, ekspertët e sektorit bankar janë shprehur dyshues që këto skema mund t’a ndihmojnë shumë kreditimin e fermerëve. Sipas tyre, kostot e riskut, kostot operacionale dhe ato logjistike në sektorin e bujqësisë janë shumë të larta.
Marzhet e parashikuara në programin e Bankës së Shqipërisë për SME-të, nuk mund të mbulojnë këto kosto dhe kjo për bankat e bën pak tërheqës kreditimin e fermerëve.
Edhe në rastin që risku i kredisë do të mbulohej pjesërisht me një skemë garancie, kostot e tjera ngelen aq të larta, sa është e vështirë që një normë e tillë e interesi të jetë e leverdishme për një institucion financiar.
Sipas bankierëve, kreditimi i bujqësisë paraqet shumë vështirësi dhe sfida që, me pak përjashtime sporadike, e kanë mbajtur në përgjithësi larg sistemin bankar nga ky sektor.
Problemet më të mëdha më kreditimin e bujqësisë lidhen me informalitetin, mungesën e garancive dhe kolateraleve për huatë, mungesën e informacionit, njohurive teknike dhe aftësive menaxheriale të fermerëve, fragmentizimin e lartë të tokës (fermat e vogla) e si pasojë moskrijimi i ekonomive të shkallës dhe mungesa e bashkëpunimit mes fermerëve për të siguruar kontrata të mëdha porosie, shfrytëzimit të përbashkët./ E.Shehu
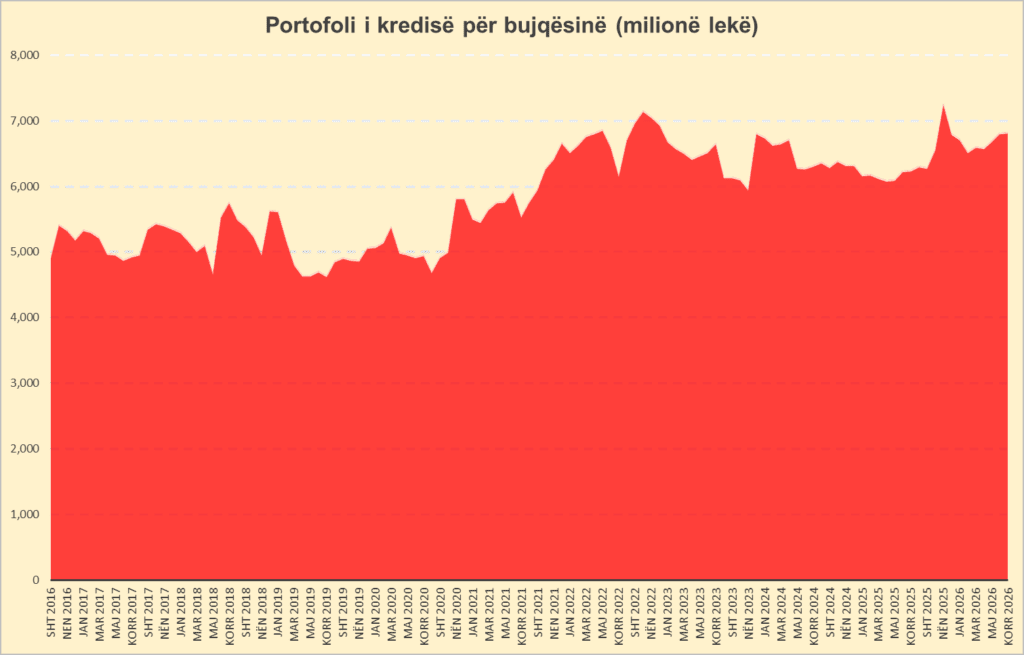
Burimi: BSH
Komentet
Bëhu i pari që komenton!
Lini një Koment të Ri
Për t'u përgjigjur një komenti specifik, kliko butonin 💬 Përgjigju poshtë atij komenti.