Nga po financohet ndërtimi, borxhi bankar zë vetëm 5% të aktiveve, furnitorët dhe klientët 20-30%
“Monitor” ka analizuar një kampion prej 163 shoqërish ndërtimi që bëjnë pjesë në databazën e detajuar të ndërtuar me 1000 kompanitë më të mëdha në vend sipas të ardhurave, për të parë treguesit kryesorë të financimit, si të arkëtueshmet e pritshme nga klientët, borxhi bankar, furnitorët. Historiku i këtyre treguesve është parë për periudhën 2017-2024. Shoqëritë e ndërtimit rezultojnë të kenë një varësi të lartë nga furnitorët dhe paratë që pritet të arkëtohen nga klientët. Zëri i të arkëtueshmeve (paratë që pritet të arkëtohen nga klientët) dhe zëri i furnitorëve (detyrimet që u duhen paguar të tretëve) përbënin përkatësisht rreth 29% dhe 20% të totalit të aktiveve, kundrejt 5% që zë borxhi bankar. Të dhënat tregojnë indirekt se ekspozimi i ekonomisë ndaj ndërtimit është aq i lartë sa, ndonëse 52% e stokut të kredisë lidhet me pasuritë e paluajtshme, financimi bankar zë shumë pak në bilancet e ndërtuesve, duke treguar se zgjerimi i sektorit është ushqyer nga burime shumë më të mëdha se kredia formale dhe kërkesa reale, në një ekonomi, që ofron sot pagat ndër më të ulëtat në Europë.
Ornela Liperi
Goditjet e fundit të SPAK-ut treguan se kapitali formal në ndërtim është kombinuar shpesh me atë informal. Shoqëria e dytë më e madhe rezidenciale në vitin 2025, me qarkullim vjetor prej gati 52 milionë eurosh, rezultoi sipas hetimit të SPAK-ut se ishte pjesë e një prej organizatave më të mëdha kriminale në Shqipëri.
Ky rrjet i strukturuar siguronte fitime miliona euroshe nga shitja e lëndëve narkotike në Europë dhe më pas i investonte ato në ekonominë shqiptare, me fokus të veçantë në sektorin e ndërtimit. Nga hetimet e SPAK-ut konstatohet se sa lehtë ka hyrë paraja informale në ndërtim, edhe me skemat më elementare, siç është transporti fizik i cash-it me kamion.
Edhe Agjencia e Inteligjencës Financiare ka cituar shpesh në raportet e saj ndërtimin, si sektor me risk të lartë ku mund të pastrohen paratë.
Me sektorin që qarkullon rreth 400 miliardë lekë (rreth 4.2 miliardë euro në vit) duke hequr volumin që vjen nga punët publike përmes shpenzimeve kapitale e operative) është e vështirë të vlerësohet se sa për qind e saj financohet nga paraja informale.
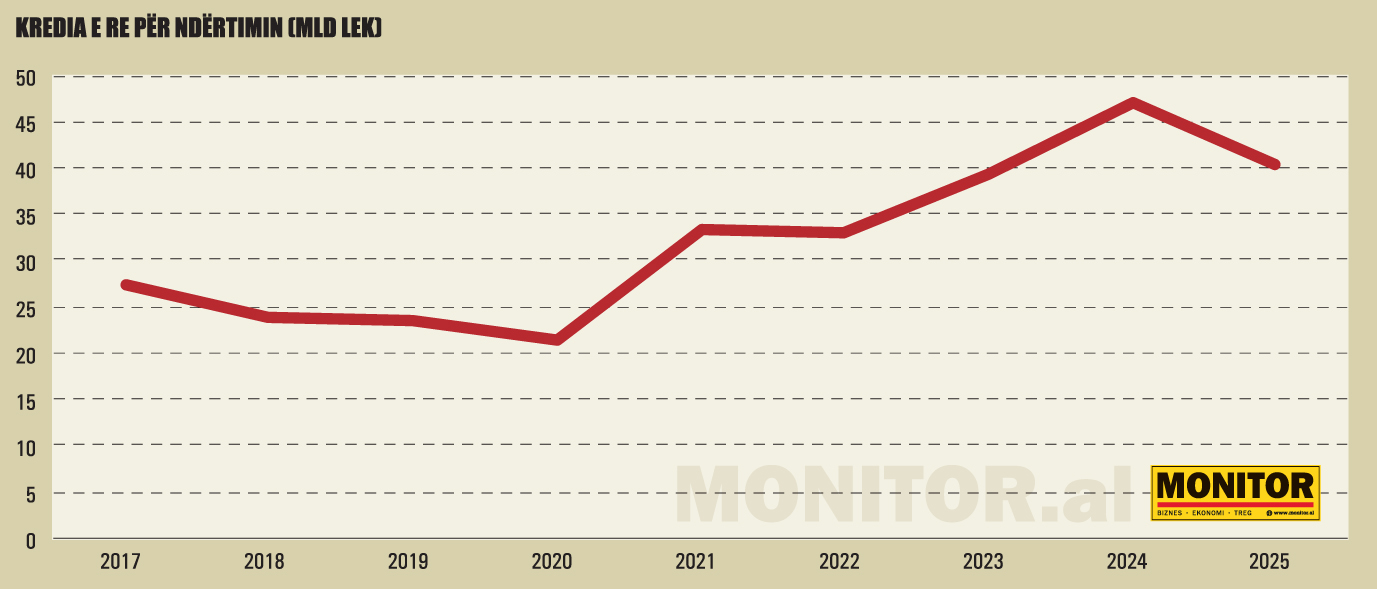
Kredia e re për ndërtimin ishte 40.4 miliardë lekë në vitin 2025, sipas statistikave të Bankës së Shqipërisë, duke përbërë 14% të totalit të huasë së re të dhënë për bizneset dhe e dyta pas tregtisë me pakicë e shumicë (37%).
Pas një rritjeje të fortë në 2020-2024, huaja e re për ndërtimin shënoi për herë të parë tendencë tkurrjeje, me 14% në vitin 2025, duke sinjalizuar një stepje të sektorit bankar ndaj këtij sektori.
Nga ana tjetër duhet të vihet në dukje se rritja e çmimeve në zona që kanë interes për qiradhënie afatshkurtër, tregon se ka kërkesë reale për ambiente banimi, ndonëse kjo mbetet e kufizuar në Tiranë, në disa qytete bregdetare dhe në zona me potencial për zhvillim turistik.
Burimi: Banka e Shqipërisë
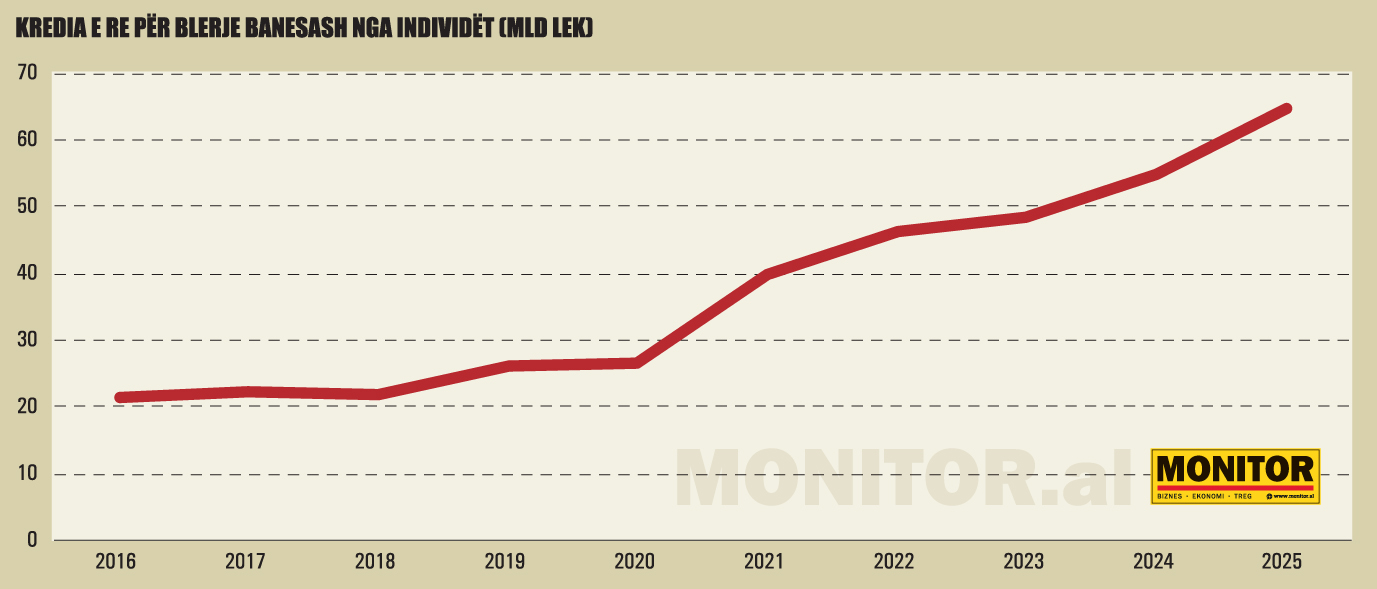
Në total, huaja e re e dhënë për pasuri të paluajtshme dhe për blerje banese ishte 135 miliardë lekë në vitin 2025, duke përbërë 31% të totalit të huasë së dhënë për ekonominë në 2025-n, sipas statistikave të Bankës së Shqipërisë. 64 miliardë lekë u dhanë për blerje banesash për individë dhe 71 miliardë lekë për pasuri të paluajtshme për bizneset.
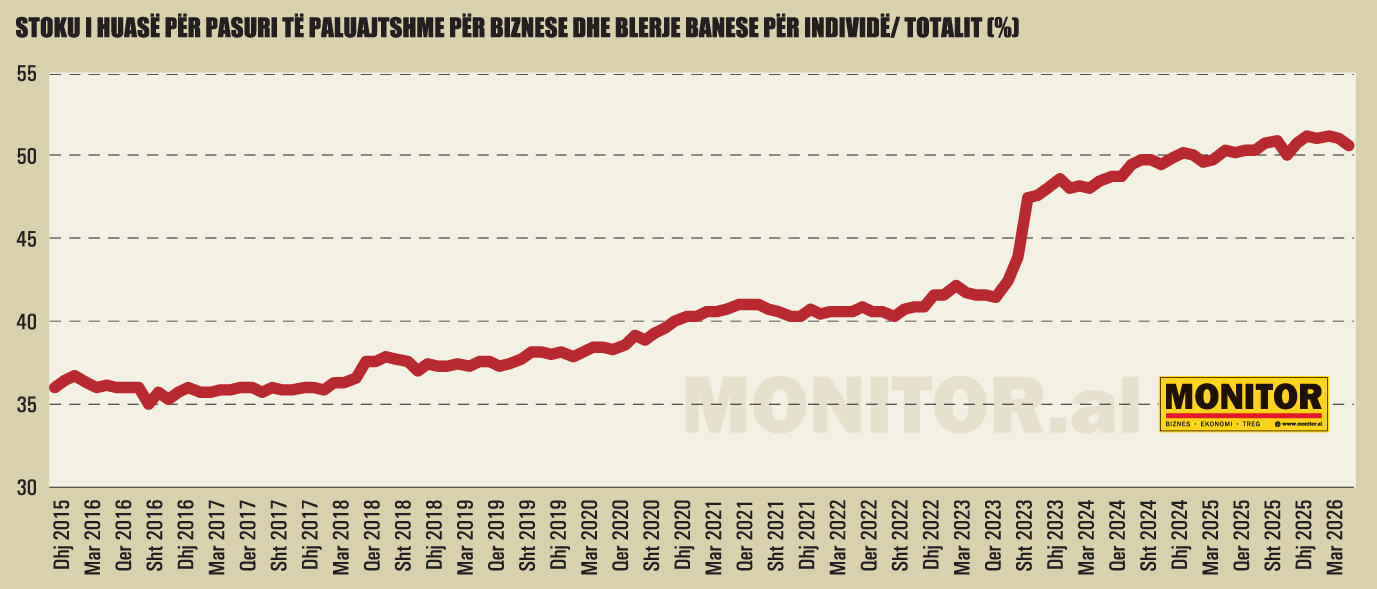
Ekspozimi i sistemit bankar ndaj tregut të pasurive të paluajtshme është rritur ndjeshëm vitet e fundit. Sipas të dhënave të Bankës së Shqipërisë, në Raportin e Mbikëqyrjes Vjetore të Sistemit Bankar 2025, rezulton se stoku i “huasë për blerje banesash” për individët zë peshën më të madhe ndaj totalit të portofolit të kredisë me 26.8%, pasuar nga “huaja për pasuri të paluajtshme” nga biznesi me 24.3%. Të dyja së bashku përbënë rreth 52% të stokut të kredisë që është dhënë për sistemin bankar.
Burimi: Banka e Shqipërisë
Në vlerë, stoku i kredisë për prona dhe pasuri të paluajtshme është 243.6 miliardë lekë për individët dhe 216 miliardë lekë për bizneset, me një total prej 470 miliardë lekësh, ose gati 4.7 miliardë euro, që duhet të kthehet nga individët dhe bizneset.
Banka e Shqipërisë ka deklaruar se e ka trajtuar rritjen e kredisë për pasuri të paluajtshme si burim të mundshëm rreziku për stabilitetin financiar dhe ka forcuar mbledhjen dhe analizën e të dhënave për kreditë për banesa, prona tregtare, ndërtues dhe projekte imobiliare.
“Kur çmimet e pronave rriten shpejt, bankat dhe huamarrësit mund të bëhen më pak të kujdesshëm; kur cikli kthehet, humbjet shfaqen shpejt. Për këtë arsye, Banka ka forcuar mbledhjen dhe analizën e të dhënave për kreditë për banesa, prona tregtare, ndërtues dhe projekte imobiliare”.
Në maj 2025, Banka e Shqipërisë miratoi kufij të sipërm për dy tregues kryesorë: madhësinë e kredisë në raport me vlerën e pronës dhe peshën e këstit mujor në raport me të ardhurat e huamarrësit. Kjo nënkupton që bankat nuk mund të japin kredi shumë të larta krahasuar me vlerën e pronës dhe as të lejojnë që kësti mujor i kredisë të rëndojë tepër mbi të ardhurat e familjes. Kufijtë janë më të kujdesshëm për kreditë në valutë dhe për banesat që blihen për investim ose qira.
Këto masa nuk arritën ta frenonin kredinë për individë për blerje banesash në vitin 2025, me huanë e re që u rrit me 17.4%, për të arritur në rekordin e 64 miliardë lekëve.
Burimi: Banka e Shqipërisë
Lexoni edhe: A po i afrohet ndërtimi sërish ciklit rënës
Ndërtimi financohet pak drejtpërdrejt nga bankat, por kredia për pasuri të paluajtshme mbetet kanal i rëndësishëm indirekt financimi
Një formë e zakonshme financimi në tregun e pasurive të paluajtshme mbeten paradhëniet e klientëve dhe financimi përmes furnitorëve, përfshirë marrëveshjet e kleringut, pra shkëmbimin e mallrave apo shërbimeve në vend të pagesës në para. Kjo e bën një pjesë të konsiderueshme të financimit të sektorit të vështirë për t’u matur drejtpërdrejt.
“Monitor” ka analizuar një kampion prej 163 shoqërish ndërtimi që bëjnë pjesë në databazën e detajuar të ndërtuar me 1000 kompanitë më të mëdha në vend sipas të ardhurave, për të parë treguesit kryesorë të financimit, si të arkëtueshmet e pritshme nga klientët, borxhi bankar, furnitorët.
Historiku i këtyre treguesve është parë për periudhën 2017-2024. (rezultatet duhen lexuar si tregues të modelit financiar të kompanive të mëdha të sektorit dhe jo domosdoshmërisht si mesatare përfaqësuese për të gjithë tregun e ndërtimit. Në disa tregues janë përjashtuar vlerat ekstreme, me qëllim shmangien e shtrembërimit të mesatareve).
Të dhënat tregojnë se modeli financiar i kompanive të ndërtimit mbështetet më shumë te kapitali i punës sesa te kredia bankare. Me kapital pune, në këtë rast, kuptohet marrëdhënia mes parave që kompania pret të marrë nga klientët dhe detyrimeve që ajo duhet t’u paguajë furnitorëve dhe partnerëve.
Shoqëritë e ndërtimit rezultojnë të kenë një varësi të lartë nga furnitorët dhe paratë që pritet të arkëtohen nga klientët. Zëri i të arkëtueshmeve (paratë që pritet të arkëtohen nga klientët) dhe zëri i furnitorëve (detyrimet që u duhen paguar të tretëve) përbënin përkatësisht rreth 29% dhe 20% të totalit të aktiveve, kundrejt 5% që zë borxhi bankar.
Kompanitë e ndërtimit të varura nga arkëtimet e pritshme nga klientët dhe kleringu
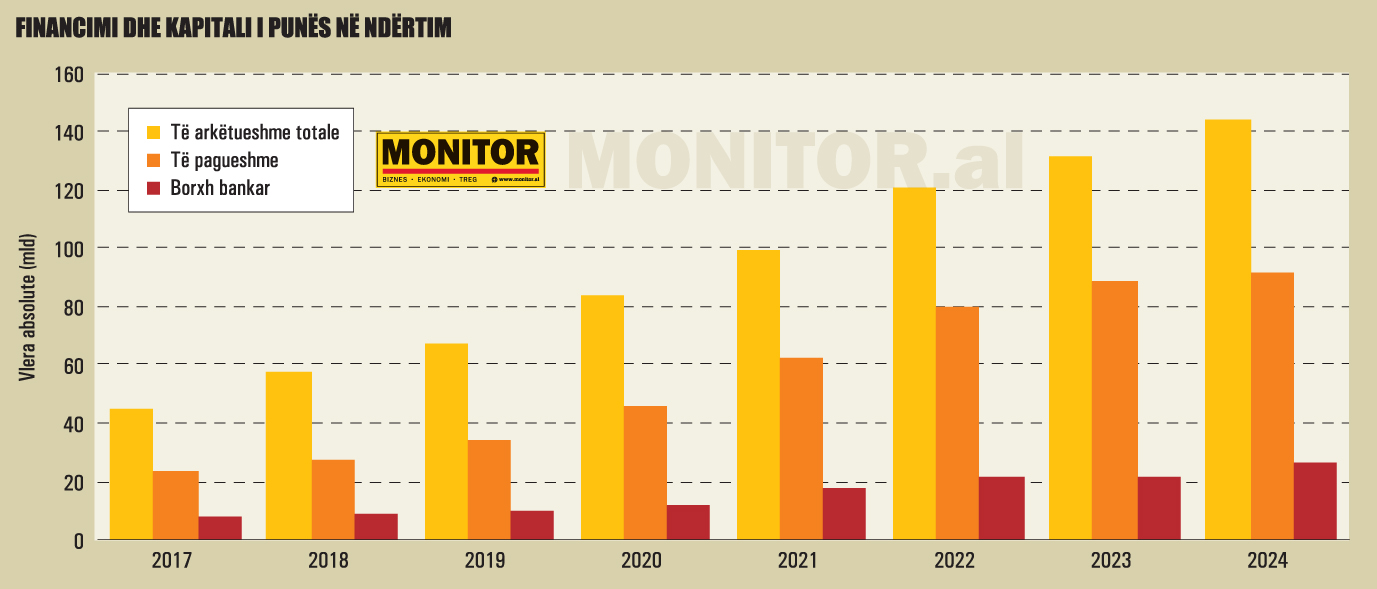
Të arkëtueshmet totale (shumat që kompanitë kanë për të marrë nga klientët apo palë të tjera). përbënin 29.2% të aktiveve në itin 2024, nga 37.4% në 2017-n. Edhe pse pesha ka ardhur në rënie, ajo mbetet e konsiderueshme. Në raport me shitjet, niveli është edhe më i lartë. Të arkëtueshmet përbënin 83.4% të shitjeve në vitin 2017, arritën kulmin në 90% në vitin 2019 dhe ishin ende 76.4% në vitin 2024.
Në terma të thjeshtë, kjo do të thotë se një pjesë e madhe e të ardhurave të deklaruara nga kompanitë nuk është kthyer ende në para të arkëtuara, duke sinjalizuar kapital të konsiderueshëm të angazhuar në ciklin e projekteve. Për sektorin e ndërtimit, kjo lidhet me natyrën e projekteve, pagesat me këste dhe afatet e gjata të përfundimit të kontratave.
Një peshë të lartë në bilancet e kompanive të ndërtimit kanë detyrimet ndaj furnitorëve dhe palëve të tjera, ose të pagueshmet. Të pagueshmet përbëjnë rreth 17.7–21.7% të aktiveve të kompanive të ndërtimit. Në raport me shitjet, pesha e tyre është edhe më e lartë: nga 43.3% në vitin 2017, kaloi mbi 50% në vitet 2022 dhe 2023, ndërsa në vitin 2024 ishte 48.6%.
Në praktikë, kjo do të thotë se furnitorët financojnë një pjesë të aktivitetit të kompanive duke u dhënë materiale apo shërbime dhe duke pranuar pagesën në një moment të mëvonshëm. Në sektorin e ndërtimit, ky mekanizëm mund të marrë edhe formën e kleringut, ku furnitori kompensohet jo me para në momentin e furnizimit, por me apartamente, njësi tregtare apo prona të tjera në projekt.
Për këtë arsye, një pjesë e financimit të sektorit nuk kalon asnjëherë nëpër sistemin bankar dhe është shumë më e vështirë të matet nga statistikat tradicionale financiare.
Shitje pa para
Në 2024-n, rreth 76% e shitjeve në 136 kompanitë më të mëdha të sektorit të ndërtimit ishte ende për tu arkëtuar. Në terma të thjeshtë, kjo do të thotë se një pjesë e madhe e të ardhurave të deklaruara nga kompanitë nuk është kthyer ende në para të arkëtuara, duke sinjalizuar kapital të konsiderueshëm të angazhuar në ciklin e projekteve.
Burimi: Banka e Shqipërisë
Borxhi bankar zë vetëm 5% të aktiveve
Ndryshe nga perceptimi që mund të krijohet nga rritja e fortë e kredisë bankare për sektorin e pasurive të paluajtshme, bilancet e kompanive tregojnë se borxhi bankar nuk është burimi kryesor i financimit të ndërtuesve.
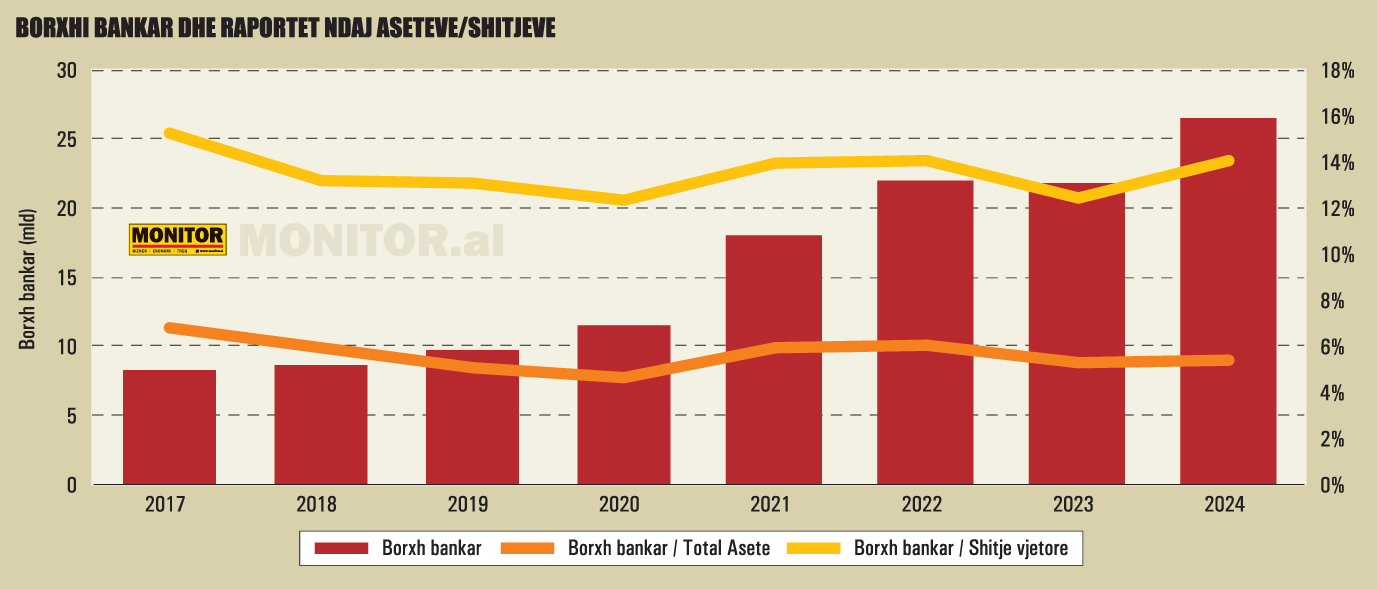
Pas përjashtimit nga analiza të kompanive me vlera jashtëzakonisht të larta, që mund të shtrembëronin mesataren, borxhi bankar përbën vetëm 4.6–6.8% të aktiveve të kompanive të analizuara.
Në vitin 2017, raporti ishte 6.8%, ndërsa në vitin 2024 kishte zbritur në 5.3%.
Edhe në raport me shitjet, borxhi bankar ka lëvizur në një interval relativisht të qëndrueshëm, prej rreth 12.3–15.2%, pa shfaqur një tendencë të fortë strukturore rritëse.
Burimi: Banka e Shqipërisë
Lorenc Sulanjaku, drejtor i Departamentit të Rrezikut të Biznesit në “Union Bank”, që ka analizuar të dhënat nga databaze e “Monitor” thotë se të dhënat indirekte sugjerojnë se modeli operativ krijon nevoja të larta për kapital pune, të cilat financohen pjesërisht nga paradhëniet e klientëve, furnitorët dhe marrëveshjet e kleringut, sesa te kredia bankare tradicionale.
Por, ai sqaron se analiza më lart i referohet kryesisht financimit të drejtpërdrejtë të shoqërive të ndërtimit nga bankat. Kjo nuk nënkupton se sektori bankar ka ekspozim të ulët ndaj tregut të pasurive të paluajtshme në tërësi, pasi një pjesë e konsiderueshme e kredisë për individë dhe biznese për blerje pronash mund të shërbejë, në mënyrë indirekte, si burim financimi për projektet e ndërtimit, veçanërisht kur shitjet kryhen gjatë fazës së ndërtimit dhe para finalizimit të objektit.
“Në këtë kontekst, ndonëse kredia bankare e lidhur me pasuritë e paluajtshme zë një peshë të rëndësishme në portofolin e bankave, ky ekspozim nuk duhet dalluar nga financimi i barazuar automatikisht me financimin e drejtpërdrejtë të shoqërive të ndërtimit”, shton ai.
Pra, edhe pse ekspozimi i drejtpërdrejtë ndaj bankave mbetet relativisht i ulët, sektori është i varur nga vazhdimësia e shitjeve, ritmi i arkëtimeve dhe funksionimi i zinxhirit të pagesave mes ndërtuesve, klientëve dhe furnitorëve. Kjo varësi, paralajmëron z. Sulanjaku, e bën sektorin të ndjeshëm ndaj çdo ndërprerjeje në ciklin e parasë: një vonesë në arkëtime mund të përkthehet shpejt në shtyrje pagesash ndaj furnitorëve, shtim të detyrimeve të papaguara dhe rritje të presionit financiar përgjatë gjithë zinxhirit të ndërtimit.
“Ky rrezik bëhet më i ndjeshëm në një mjedis ku financimi formal bankar nuk është burimi kryesor i kapitalit, pasi kompanitë kanë më pak hapësirë për të amortizuar goditjet e përkohshme të likuiditetit përmes linjave të kreditimit ose rifinancimit bankar. Për rrjedhojë, qëndrueshmëria financiare e sektorit varet jo vetëm nga niveli i shitjeve të kontraktuara, por edhe nga shpejtësia reale e kthimit të tyre në para”.
Ky model krijon edhe një rrezik të rëndësishëm: atë të likuiditetit. Nëse arkëtimet nga klientët vonohen, nëse shitjet ngadalësohen ose nëse furnitorët kërkojnë pagesa më të shpejta, kompanitë mund të përballen me presion të menjëhershëm mbi flukset hyrëse të parasë dhe mbi aftësinë për të shlyer në kohë detyrimet operative.
Në përfundim, bilancet e kompanive sugjerojnë se ndërtuesit e mëdhenj nuk mbështeten në mënyrë dominuese te financimi i drejtpërdrejtë bankar. “Megjithatë, kjo nuk e zvogëlon rëndësinë e sektorit bën sektorin më pak të rëndësishëm për sistemin financiar.
Përkundrazi, ekspozimi i bankave ndaj tregut të pasurive të paluajtshme mbetet i konsiderueshëm përmes kredisë për individë dhe biznese që blejnë prona, kredi e cila shpesh shërben si burim indirekt financimi për projektet e ndërtimit gjatë fazës së zhvillimit.
Për këtë arsye, vlerësimi i rrezikut të sektorit matet jo vetëm nga niveli i huasë bankare në bilancet e ndërtuesve, por nga i gjithë zinxhiri i financimit të tregut imobiliar edhe lidhja mes ritmit të shitjeve, kredisë hipotekore, arkëtimet nga klientët dhe detyrimet ndaj furnitorëve”, thotë Z.Sulanjaku.
Rreziku
Edhe pse ekspozimi i drejtpërdrejtë ndaj bankave mbetet relativisht i ulët, sektori është i varur nga vazhdimësia e shitjeve, ritmi i arkëtimeve dhe funksionimi i zinxhirit të pagesave mes ndërtuesve, klientëve dhe furnitorëve. Kjo varësi, paralajmëron z. Sulanjaku, e bën sektorin të ndjeshëm ndaj çdo ndërprerjeje në ciklin e parasë: një vonesë në arkëtime mund të përkthehet shpejt në shtyrje pagesash ndaj furnitorëve, shtim të detyrimeve të papaguara dhe rritje të presionit financiar përgjatë gjithë zinxhirit të ndërtimit. “Ky rrezik bëhet më i ndjeshëm në një mjedis ku financimi formal bankar nuk është burimi kryesor i kapitalit, pasi kompanitë kanë më pak hapësirë për të amortizuar goditjet e përkohshme të likuiditetit përmes linjave të kreditimit ose rifinancimit bankar. Për rrjedhojë, qëndrueshmëria financiare e sektorit varet jo vetëm nga niveli i shitjeve të kontraktuara, por edhe nga shpejtësia reale e kthimit të tyre në para”.
A do të materializohet vala e re e pritshme e ndërtimit?!
Nga viti 2025, INSTAT-i nuk e publikon më të plotë sipërfaqen e lejeve të dhëna për ndërtim, pasi jep vetëm informacion mbi lejet e ndërtimit bazuar në të dhënat e siguruara nga bashkitë.
INSTAT-i ka sqaruar se në të dhënat e raportuara nuk përfshin lejet mbi 7 kate që jepen nga Këshilli Kombëtar i Territorit dhe Ujit (KKTU). Si rrjedhojë, në vitin 2025, sipërfaqja e deklaruar e lejeve ishte vetëm 1.3 milionë metra katror (gati përgjysmim), e dhënë kjo vetëm nga bashkitë.
Ndonëse KKTU ka dhënë vazhdimisht leje ndërtimi për kulla e resorte, nuk ka pasur transparencë se sa është sipërfaqja e dhënë për ndërtim në vitin 2025 dhe në 5 muajt e parë të 2026-s.
Një vlerësim indirekt bazuar në rritjen e fortë të të ardhurave nga taksa e infrastrukturës sugjeron për një valë të re ndërtimi.
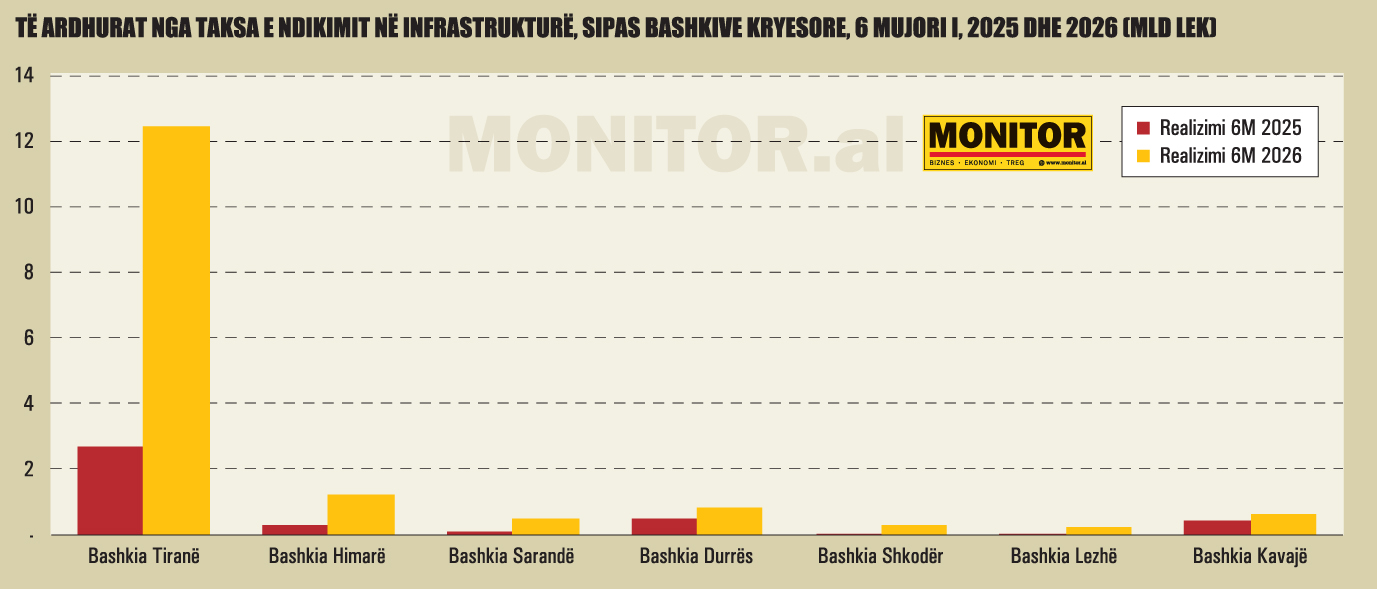
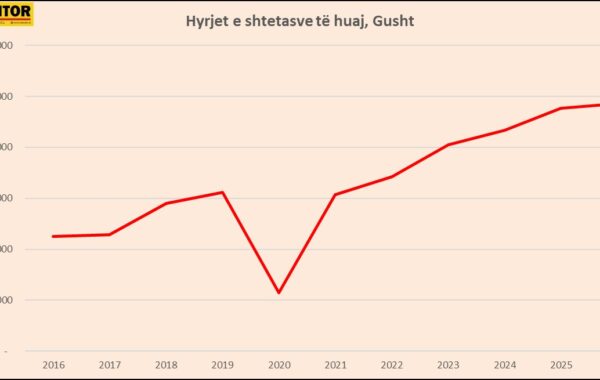
Sipas të dhënave nga Ministria e Financave, vetëm të ardhurat nga taksa e ndikimit në infrastrukturë arritën në 18.3 miliardë lekë për 6 muajt e parë të vitit 2026, me trefishim nga e njëjta periudhë e vitit 2025.
Për krahasim, për gjithë vitin 2024 u mblodhën 18.6 miliardë lekë nga taksa e infrastrukturës dhe në vitin 2025, rreth 16 miliardë lekë. Rreth 68% e kësaj shume u arkëtua vetëm nga Tirana.
Ndryshe nga cikli i fundit, që u përqendrua kryesisht në Tiranë, vala e re duket se ka përfshirë jo vetëm kryeqytetin, por edhe bregdetin. Në Himarë, arkëtimet u rritën me 300%, në Sarandë me 576%, në Durrës me 58%, në Kavajë me 37%.
Burimi: Ministria e Financave, Financat Vendore
Në zonën e plazhit të Golemit janë dhënë leje për ndërtime të larta, në Jug janë dhënë leje të shumta për resorte, për një pjesë të të cilave ka filluar dhe rezistenca publike si ajo në Zvërnec.
Koha do të tregojë nëse projektet e parashikuara do të konkretizohen, apo do të mbeten vetëm në letër për shkak të mungesës së financimit ose dobësimit të kërkesës.
Megjithatë, në Shqipëri, çdo parashikim mbetet i vështirë, pasi në ekuacion hyn gjithmonë edhe një faktor i paparashikueshëm: flukset informale.
Pritshmëria
Koha do të tregojë nëse projektet e parashikuara do të konkretizohen, apo do të mbeten vetëm në letër për shkak të mungesës së financimit ose dobësimit të kërkesës. Megjithatë, në Shqipëri çdo parashikim mbetet i vështirë, pasi në ekuacion hyn gjithmonë edhe një faktor i paparashikueshëm: flukset informale.
LEXONI EDHE:
200 VIP-at e 2025-s; Ekonomia që nuk po krijon as vlerë, as punësim
Industria hyn në cikël të gjatë rënës
Industria e veshjeve e këpucëve po kalon krizën më të thellë në historinë e tranzicionit
Industria e përpunimit të qumështit po përpiqet të krijojë ekonominë e shkallës
Komentet
Bëhu i pari që komenton!
Lini një Koment të Ri
Për t'u përgjigjur një komenti specifik, kliko butonin 💬 Përgjigju poshtë atij komenti.